 Klikšķini te un saņem atlaidi SANTA+!

 Rīga +10°C





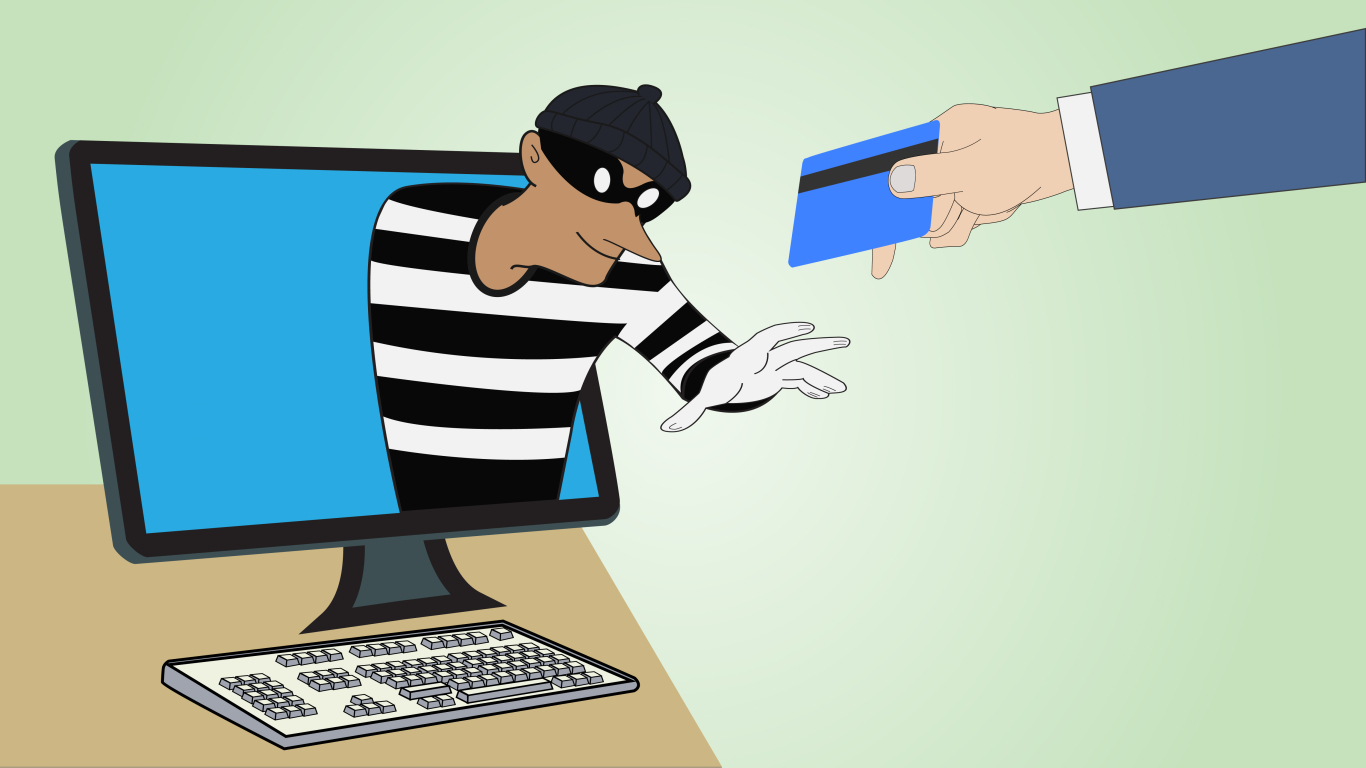
Lai gan banka identificē un atsaka vairāk nekā 90 % krāpniecisko mēģinājumu, iedzīvotāji joprojām zaudē ievērojamas naudas summas. Vislielākos zaudējumus rada investīciju krāpniecība un viltus zvani – vienam upurim tie vidēji sasniedz 5 līdz 20 tūkstošus eiro atkarībā no viņa finansiālajām iespējām
Kļūdas, ko pieļauj gandrīz visi
«Tipisks krāpniecības upura profils nepastāv, jo noziedznieku taktika arvien biežāk balstās individuālā psiholoģiskā analīzē. Lielāko daļu informācijas iedzīvotāji sociālajos tīklos krāpniekiem sniedz paši, neapzinoties sekas. Krāpnieki seko mūsu aktivitātēm un apkopo informāciju, lai piemeklētu tieši mums atbilstošāko krāpniecības shēmu,» skaidro bankas Citadele Krāpšanas novēršanas daļas vadītāja Līga Everte.
Viņa norāda, ka dalīšanās ar «piesakies un laimē» tipa konkursiem Facebook vai Instagram ir pirmais signāls, ka cilvēks ir atvērts vieglai peļņai, turklāt, tiem reģistrējoties, lietotāji paši labprātīgi ievada savu vārdu, e-pastu un tālruņa numuru.
Pārlieku liela atklātība, publiski stāstot par savu dzīvesvietu, attiecībām, pirkumiem vai citām detaļām, ļauj krāpniekam izveidot precīzu un personisku slazdu.
Jau pirmajā saziņas brīdī noziedznieks zina upura vārdu, aktuālās intereses un citas detaļas, radot maldīgu drošības sajūtu, ka zvanītājs vai rakstītājs ir uzticama iestāde vai banka. Līdzīgi riski pastāv, arī spēlējot datorspēles, kur var parādīties uznirstoši piedāvājumi, kas atbilst tieši lietotāja interesēm. Eksperte brīdina, ka pat tik šķietami nevainīgas izklaides kā lietotnes, kas parāda izskatu vecumdienās vai ģenerē fotoattēlus disko stilā, tiek radītas ar mērķi apkopot un pārdot datus.
Uzmanības centrā


Kad krāpniekam uzticas vairāk nekā bankai
Personalizācija ir viens no būtiskākajiem faktoriem, kas ļauj krāpniekiem samazināt pat pieredzējušu lietotāju uzmanību un kritisko domāšanu. Uzbrukumam tiek izvēlēts kanāls, kuru upuris izmanto visbiežāk un psiholoģiskā spiediena mehānismi – steiga, ziņkārība un bailes palaist garām izdevību iepirkties lētāk, izdevīgi ieguldīt u.tml. Pat ja šķiet, ka pārzinām visas sarkanās līnijas, brīdī, kad e-pastā pienāk viltota vēstule, piemēram, CSDD vārdā par it kā izdarītu pārkāpumu, satraukums un ziņkārība gūst virsroku.
Turklāt noziedznieku arsenāls tehnoloģiski attīstās un tālruņa zvanus arvien biežāk nomaina WhatsApp videozvani. Lai radītu lielāku ticamību, krāpnieki izmanto mākslīgo intelektu sejas un balss pārveidošanai, bet fonā nereti uzstāda viltotus atribūtus, piemēram, valsts karogu vai bankas logo.
«Cilvēki stundām ilgi sarunājas ar krāpniekiem un uzticas tiem vairāk nekā bankai.
Kad banka aptur aizdomīgu maksājumu, klienti mēdz kļūt agresīvi, dusmīgi, vaino banku un stāsta absurdus melus. Reizēm pat stundām ilgi runājot ar šiem klientiem klātienē, neizdodas pārliecināt izstāstīt patiesību un glābt no pašu nepārdomātajiem lēmumiem,» pieredzē par darbu ar krāpniecības upuriem dalās Līga Everte.
Snapchat un vieglas naudas slazdi jauniešiem
Eksperte norāda – tiklīdz bērnam vai jaunietim ir pieejams bankas konts, viņš var kļūt par krāpnieku upuri vai pats tikt iesaistīts krāpnieku shēmās. Piemēram, bērnu vidū ir izplatīta viltus preču pirkšana un pārdošana Snapchat kontos, kas reģistrēti uz vecāku vārda un bērni, baidoties no sekām, to no vecākiem noklusē. Lai gan zaudētās summas ir salīdzinoši nelielas, arī tā ir krāpšana.
Personalizētā pieeja ir īpaši bīstama jauniešiem, kuri, meklējot vieglu peļņu, tiek mērķtiecīgi ievilināti krāpnieku shēmās. Sākumā solītā nauda tiešām ienāk kontā, taču tālāk seko prasība to pārskaitīt citām personām, un tādējādi jaunietis, pats to neapzinoties, juridiski kļūst par «naudas mūli» jeb noziedzīgi iegūtu līdzekļu pārvietotāju.
Par šādu rīcību draud kriminālatbildība, kas neatgriezeniski sabojā jaunieša kredītvēsturi un aizver durvis nākotnes karjeras iespējām.
Tāpat bankas eksperte aicina neatsaukties darba piedāvājumiem, kas paredz jauna konta atvēršanu konkrētā bankā. Komunicējot ar viltus darba devēju, darba ņēmējs pats atdod savus internetbankas datus un attopas tikai tad, kad uz viņa vārda jau ir noformēti vairāki ātrie kredīti.




Ieteikumi, kā sevi pasargāt:
- Ievēro digitālo higiēnu: sociālajos tīklos nepublicē informāciju par savu dzīvesvietu, darbu, skolu vai radniecības saitēm. Neapstiprini draugos nepazīstamus vai tikko izveidotus profilus.
- Izmanto grāmatzīmju (Bookmarks) metodi: biežāk izmantotās mājaslapas saglabā kā grāmatzīmes un piekļūsti tām tikai šādi. Neizmanto Google meklētāju, lai apmeklēt bankas vai valsts iestāžu mājaslapas. Pirmie rezultāti bieži ir sponsorētas krāpnieku reklāmas saites, kas vizuāli ir līdzīgas oriģinālam.
- Aktivizē kredītu liegumu: lai pasargātu sevi no negribētām kredītsaistībām, Kredītinformācijas Birojā atzīmē liegumu sev izsniegt kredītus. Ja aizdevums tiešām būs nepieciešams, šo atzīmi var noņemt jebkurā brīdī.
- Pārbaudi investīciju platformu licenci: pirms ieguldījumu veikšanas pārliecinies, vai uzņēmums ir atrodams Latvijas Bankas licencēto tirgus dalībnieku sarakstā. Viss, kas atrodas ārpus tā, nozīmē, ka patērētājs nav tiesiski aizsargāts.
- Seko līdzi krāpnieku shēmu evolūcijai: noziedznieku metodes strauji mainās tāpēc regulāri atjauno savas zināšanas uzticamos bezmaksas resursos, piemēram, vietnēs neuzkeries.lv un naudasskola.lv.
- Ziņo bankai: ja krāpšana tomēr notikusi, pirmās minūtes un stundas ir izšķirošas, tāpēc nekavējoties jāziņo bankai un pēc tam policijai. Jāatceras, ka banka var tehniski apturēt procesu, bet naudu atgūt var tikai policija.